

Rozprawa w sprawie frankowej — czego naprawdę można się spodziewać
Artykuł sponsorowany
 materiały partnera
Perspektywa stawienia się przed sądem powstrzymuje część kredytobiorców przed wystąpieniem przeciwko bankowi skuteczniej niż jakikolwiek argument prawny. Wyobrażenie sali rozpraw, krzyżowego ognia pytań i konieczności recytowania z pamięci treści umowy sprzed piętnastu lat budzi opór zrozumiały, ale nieadekwatny do rzeczywistości. Sprawa frankowa toczy się w przeważającej części na piśmie, a udział kredytobiorcy sprowadza się zwykle do jednego przesłuchania trwającego kilkadziesiąt minut.
Postępowanie toczy się głównie na piśmie
Trzon sprawy stanowi wymiana pism procesowych między pełnomocnikiem kredytobiorcy a pełnomocnikiem banku. Pozew, odpowiedź na pozew, replika, dalsze pisma przygotowawcze — to w nich formułowane są zarzuty, przedstawiana argumentacja prawna i powoływane orzecznictwo. Kredytobiorca nie uczestniczy w tej części osobiście; jego rolą jest dostarczenie dokumentów i udzielenie pełnomocnikowi informacji o okolicznościach zawarcia umowy. Znaczna część spraw kończy się po jednym terminie rozprawy, a niektóre sądy rozpoznają je na posiedzeniu niejawnym, bez wyznaczania rozprawy w ogóle.
Przesłuchanie strony — jak wygląda
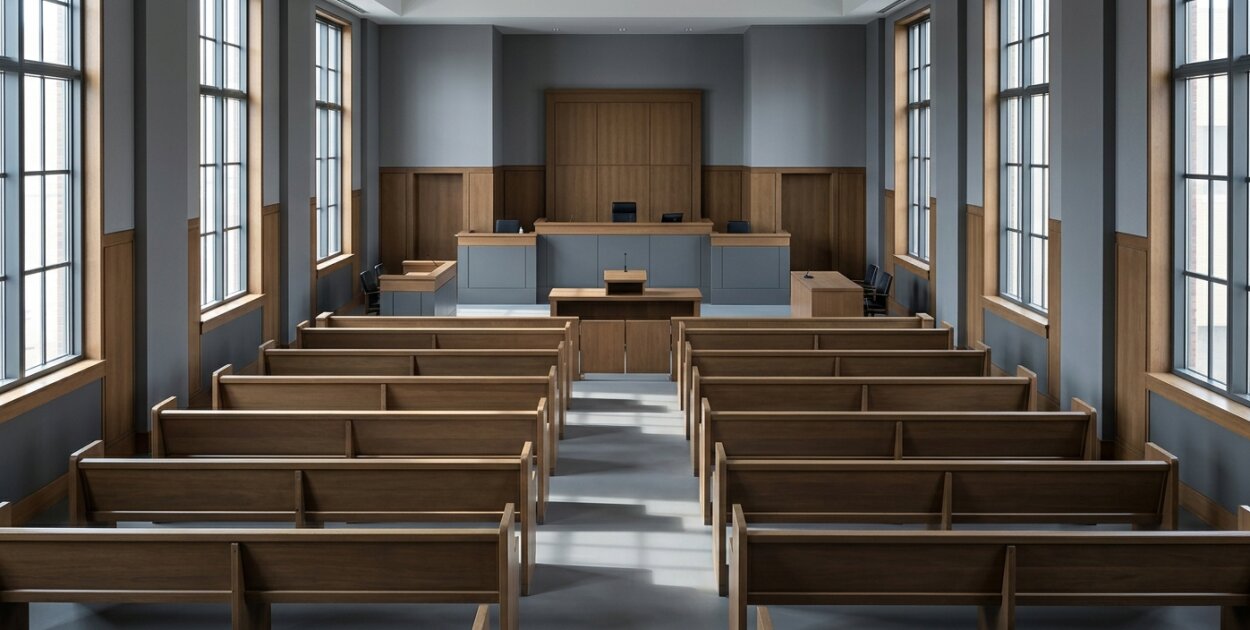
Jedyną czynnością wymagającą zwykle osobistej obecności jest przesłuchanie kredytobiorcy w charakterze strony. Odbywa się na sali rozpraw, w obecności sędziego, pełnomocników obu stron i protokolanta. Sędzia zadaje pytania, następnie mogą je zadawać pełnomocnicy. Przesłuchanie trwa najczęściej od dwudziestu minut do godziny. Nie jest to egzamin z prawa ani sprawdzian pamięci — odpowiedź, że czegoś się nie pamięta po kilkunastu latach, jest odpowiedzią całkowicie akceptowalną i wiarygodną.
Kancelaria prowadzi sprawy frankowe, zapewniając kredytobiorcom przygotowanie do przesłuchania oraz reprezentację na każdym terminie rozprawy.
O co pyta sąd
Pytania koncentrują się wokół okoliczności zawarcia umowy i statusu kredytobiorcy. Sąd zwykle ustala: w jakim celu zaciągnięto kredyt i czy nieruchomość miała służyć celom mieszkaniowym, czy kredytobiorca prowadził wówczas działalność gospodarczą, w jaki sposób przebiegała rozmowa z doradcą bankowym, czy przedstawiono symulacje obrazujące skutki wzrostu kursu, czy istniała możliwość negocjowania treści umowy oraz czy kredytobiorca otrzymał projekt umowy przed podpisaniem i miał czas na jego przeczytanie. Pytania dotyczą faktów, nie ocen prawnych.
Jak się przygotować
Przygotowanie polega przede wszystkim na odtworzeniu w pamięci okoliczności sprzed lat. Warto przed rozprawą przejrzeć umowę, przypomnieć sobie, w którym oddziale ją zawierano, ile odbyło się spotkań z doradcą i jak przebiegały. Pomocne bywa odszukanie starych materiałów: ulotek, wydruków symulacji, korespondencji. Podstawowa zasada brzmi: mówić prawdę i nie domyślać się. Odpowiedź niepewna, sformułowana jako przypuszczenie, jest gorsza niż uczciwe stwierdzenie, że danej okoliczności się nie pamięta. Pełnomocnik omawia zakres pytań przed terminem, więc rozprawa nie powinna przynieść zaskoczeń.
Świadkowie ze strony banku
Banki wnioskują niekiedy o przesłuchanie własnych pracowników — najczęściej osób, które miały uczestniczyć w procedurze udzielania kredytu. W praktyce świadkowie ci zwykle nie pamiętają konkretnego klienta i zeznają na temat ogólnych procedur obowiązujących w banku. Wartość dowodowa takich zeznań jest ograniczona: sądy wielokrotnie wskazywały, że opis standardowej procedury nie dowodzi, iż w danym przypadku obowiązek informacyjny został wykonany wobec konkretnego kredytobiorcy.
Czy trzeba stawiać się osobiście
Na rozprawę, na której ma nastąpić przesłuchanie strony, tak — nieusprawiedliwione niestawiennictwo może skutkować pominięciem tego dowodu. Coraz częściej możliwe jest jednak przeprowadzenie czynności zdalnie, w formie posiedzenia online, co bywa istotnym ułatwieniem dla osób mieszkających poza miejscem, w którym toczy się sprawa. W pozostałych terminach wystarczy obecność pełnomocnika. Osoby przebywające za granicą mogą wnosić o przesłuchanie w drodze pomocy prawnej albo w trybie zdalnym.
Szczegółowy opis tego, jak wygląda prowadzenie spraw frankowych, znajduje się na stronie kancelarii. Jeżeli obawa przed postępowaniem sądowym powstrzymuje Cię przed podjęciem decyzji, skontaktuj się z kancelarią i umów bezpłatną analizę dokumentów.
Niniejszy artykuł ma charakter informacyjny i edukacyjny. Nie stanowi porady prawnej. Każda sprawa wymaga indywidualnej analizy prawnej. W celu uzyskania profesjonalnej pomocy prawnej prosimy o kontakt z kancelarią.
(Artykuł sponsorowany)